ROICやWACCという数字は、実は経営層が見ている景色や、私たちの資産形成にそのまま繋がっています。
正直、私はこれまで会議で出てくるこの手の数字を「自分には関係ない話」だとスルーしてきました。
経営層が何を根拠に判断しているのか、深く考えたこともなかったんですよね。
ただ、最近「長期金利3%」というニュースをきっかけに調べてみたら、実はこれ、自分の仕事や資産形成にもそのまま関わる話だと気づきました。
この記事では、経済ニュースが苦手な人でもわかるように、ROICとWACCを身近な例えで嚙み砕いていきます。
そもそも何のニュース?
きっかけは、日本経済新聞の「長期金利3%の警鐘(3) 非中核事業、迫られる再編 企業、採算ライン押し上げ」という記事でした。
超ざっくり言うと、こんな内容です。
- 長期金利が上がって、会社がお金を集めるコスト(WACC)が上がっている
- 会社が事業で稼ぐ力(ROIC)がそれに追いつかないと、事業の見直しを迫られる
WACCって何?(住宅ローン金利と同じイメージ)
WACC(ワック)は「加重平均資本コスト」という難しい名前がついていますが、つまりこういうことです。
会社がお金を出してもらう相手(銀行・株主)に、最低限これくらいは返さないと「もう出しません」と言われる水準
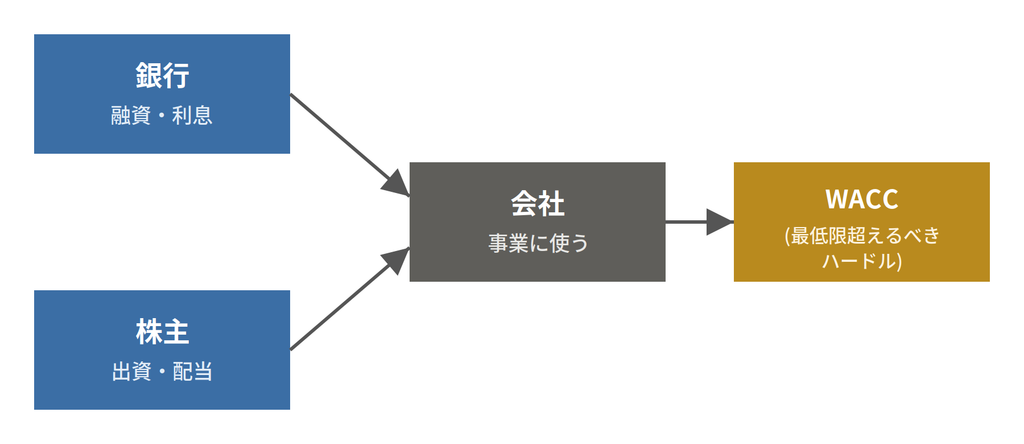
もう少し具体的にすると、こんなイメージです。
- 銀行からお金を借りる → 利息を払う
- 株主からお金を集める → 配当や値上がりで応える
この「利息」や「株主が期待するリターン」を平均したものがWACCです。
住宅ローン金利と同じで、金利が上がれば返す負担も増えます。
会社にとっての「借りる・集める負担」がWACCで、これが上がるほど、事業は「もっと稼がないと割に合わない」状態になります。
ROICって何?(副業の利回りと同じイメージ)
ROIC(ロイック)は「投下資本利益率」という名前がついていますが、これも身近な例えで考えるとシンプルです。
投じたお金(元手)に対して、どれくらい利益を生み出せているかの「効率」
たとえば副業や投資で、100万円を投じて5万円の利益が出れば効率5%、10万円なら効率10%です。
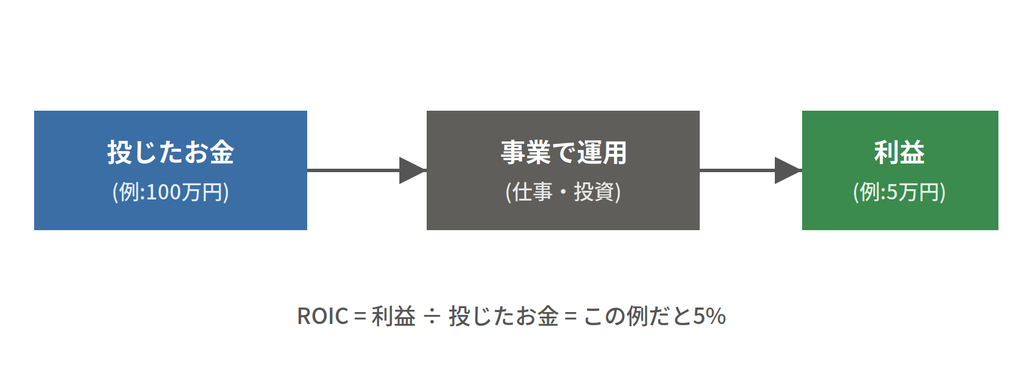
この「投じたお金に対してどれだけ稼げたか」の割合がROICです。
ROICがWACCを下回るとどうなる?
ここまでの2つを組み合わせると、今回のニュースの核心が見えてきます。
ROIC(稼ぐ力)がWACC(最低限超えるべきハードル)を下回ると、その事業は「やるほど会社の価値を減らす」状態になる
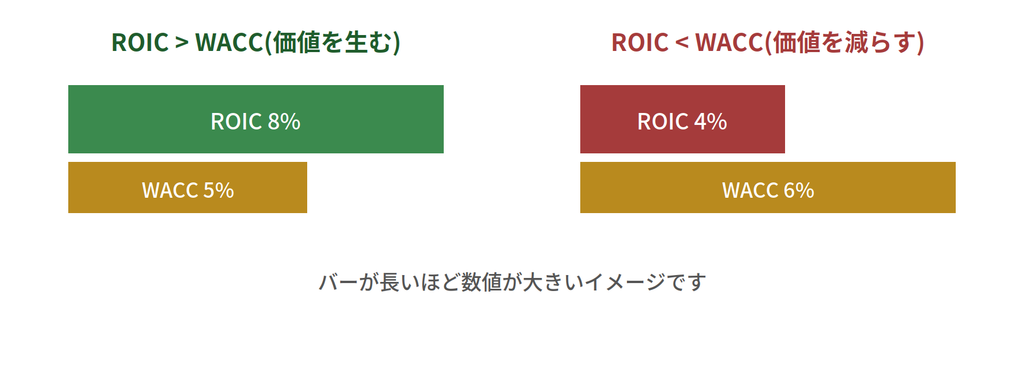
ROIC 4%の事業が、6%のコスト(WACC)をかけて資金を調達していたら、差し引きマイナス。
これが積み重なると、「儲かっているように見えて、実は会社の体力を削っている事業」が数字でハッキリ見えてしまいます。だからこそ、非中核事業の売却や再編が起きているわけです。
これって日常生活にどう関係あるの?
ここまで読んで「会社の経営の話でしょ」と思うかもしれません。
正直、自分も最初はそう思っていました。ただ調べてみると、意外と自分ごとでした。
仕事:自分の部署は「稼げている側」か
会社がROICの低い事業を切り離すということは、そこで働く人の配置転換もありえるということです。
経営層が何を見て事業を選別しているかわからないまま働いていたかもしれない、と気づきました。
投資:見る「ものさし」が増える
これまで投資先は「業績が伸びているか」くらいのざっくりした見方でした。
「稼ぐ力(ROIC)が調達コスト(WACC)を上回っているか」という視点は、なんとなくで流していた判断に、ひとつ基準を足してくれる気がしています。
まとめ:次はどこで確認できるかを調べてみます
WACCとROICは、こういうシンプルな話でした。
- WACC = 会社がお金を集める最低限のハードル(住宅ローン金利のようなもの)
- ROIC = 投じたお金をどれだけ効率よく稼ぎに変えられたか
意味はわかっても「じゃあ実際どこで確認するの?」というのが次の疑問だと思います。次の記事で、実際に調べてみた内容をそのまま紹介します。
みなさんは、経営層の言葉や経済ニュースの数字、「自分には関係ない」とスルーしてしまうこと、ありませんか?